貯金をする理由の一つに、将来が不安だから、
というものがあります。
将来のため。
老後のため、
と言い換えてもいいでしょう。
また人生には、病気、事故、離職、など様々な不安要素があります。
そういった
もしものときに備えるための貯金。
これが、
将来が不安だから行う貯金、です。
高給取りで毎月そこそこ貯金しているけど、遊べる金もあるし全然苦じゃないよ、っていう人とか、貯金自体が趣味で楽しい、っていう人は。
着実に将来の不安を取り除くための貯金をしてもらえれば良いと思います。
でも。
そうじゃなくって。
ホントは遊びたいのに。
ホントは使いたいのに。
それを我慢してまで、爪に火をともすような節約をして、将来の不安のために貯金をしている人たち。
例えば、手取り20万だけど、将来が不安で毎月10万円ものお金を貯金している。
そのせいで、今、自由に使えるお金が少なくて、今が全く充実していない。
そういう今を犠牲にしてまで行う、
将来の不安解消のための貯金行為は、果たして良いのかどうか。
そこを今回、
考えて行きたいと思います。
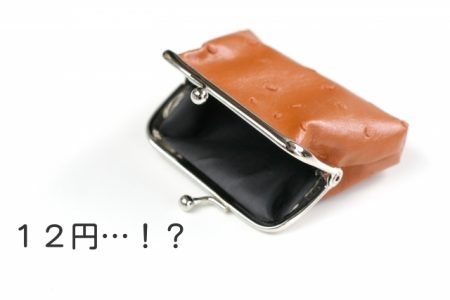
友人の貯金額が12円だった
実はですね。今回の記事を書こうと思った発端は、私のいちばん仲の良い友人の貯金が、なんと12円だという事実が判明したことなんですよね。
彼は私と同い年で、もう10年来の友達なんです。ええ、私の大体の資産額も知っていますし、一緒にうどんを食べたこともあります。
だから、32歳で、貯金12円。
それはもう貯金っていうか。
残高。
うん、残高。
のっけからこんな出だしなんですけれども、決して彼を不安定だと馬鹿にしているわけじゃないんですよね。むしろ馬鹿になんて出来るはずがないんです。
私はたかだか1000万少々の貯金があるだけのニート。32歳の時点で正社員での長期労働とは縁を切りました(これに関して私は一切の後悔をしていませんし、これからもすることはないと思います)。かたや彼は、これまでもずっと働いてきて、今も正社員で働いていて、恐らくこれからも働き続けるでしょう。
安定という観点から見たとしても、どっちが安定しているかなど、比べるまでもないはずです。
また安定云々ではなく、人生を楽しんでいる、そして楽しんできたのはどちらなのかという問いかけでも圧倒的に彼に軍配が上がるでしょう。週末の夜となると、彼からのラインは返ってきません。(・-・)私なんか週末のステータス家極振りなのに、一体彼は何をして遊んでいるんでしょうねッ!
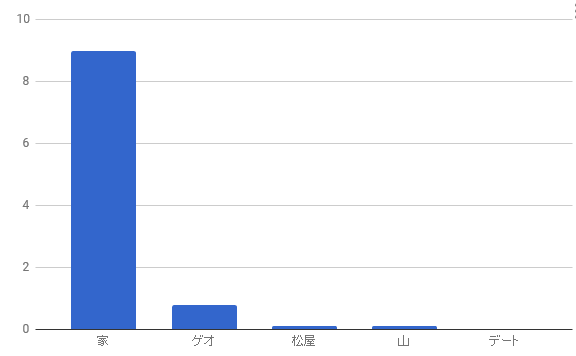
そしてもし病気にかかり余命数カ月を宣告されたとしても、恐らく彼のほうがずっと後悔せず死ねるでしょう。
現在を犠牲にした上で成り立つ安定
そもそも我々は
何のために生きているのか?
幸せになるためですよね。
少なくとも、安定のためじゃない。
でもみんな安定を求めたがります。
これはなぜかというと、多くの人にとって安定が幸せの最低条件になっているからなんですよね。
将来、老後破産に陥るかもしれない、となるとおちおち今を楽しむことすらままならないわけです。老後は老後でしょ! それよりも今を楽しまなきゃ! というメンタルで今に全力投球できる人はいいんですが、大抵の人がそっち側じゃない。
それもある意味仕方のないことで、堅実な方々がこぞって将来を憂い、消費を抑えて貯金をするのは、日本が不安な国だからなんです。
老後の頼みの綱である年金の支給年齢が引き上げられ、支給額が引き下げられ、また年金に限らず、この先あらゆる社会保障がどうなっていくかわからない。不安になって当たり前です。
一応、セーフティーネットとして生活保護はありますけど、いざとなったら生活保護があるよ、って考える人、うちの国じゃ少数派ですよね。ほとんどの国民の意識では、生活保護は、本当にどうしようもなくなった時に頼る最終手段のうちのひとつ、くらいでしかないと思います。ましてやその生活保護すらも将来的に今と同じように機能し続けてくれるのか、というと実に心許ない。
だからもう国には頼れない、自分でどうにかするしかない、となるわけです。
こういった人たちに、「老後なんて気にするのは馬鹿。将来なんてどうなるか分からないんだから今を楽しむことが大切」と言ってもその不安は払拭できないと思います。
どうなるか分からないのは結局不安だから、ならばせめてどうにかなる確率を上げるために貯金しておこう、となるので。
もしこれが、誰でも平均寿命までは必ず最低限の生活は保障しますよ、という国なら、みんなこんな貯金しないですよ。ガンガン使いますよ。
車を買いたいとか。家を買いたいとか。子供の学費のためとか。そういう目的があっての貯金以上の貯金はしない。
生きるための貯金なんて、しないんです。
でもそうじゃないから、日本が不安な国だから、みんな貯金しているんですよね。
自分が生きるために。
結果、その生きるために色んな楽しみを我慢して貯金だけして生きて、そして死んでいくことになったとしても。
振り返れば、
生きるために生きただけ、になったとしても。
消費は究極の資産保全方法?
さて、件の彼が全く貯金をしない人物であることは、私、前々から知っていました。
彼は恐らく50万を貯めたことすらないでしょう(えっ? マークル? マークルはどうやって手に入れたんでしょうね。今度聞いてみましょうか)。まあいわゆる宵越しの銭は持たない主義なんですよね、彼は。働いて得たお金は、一切貯金や投資に回さず、全部使っちゃう。
私と正反対のタイプです。
うーん、でもこれってもしかして、ある意味最も理にかなったお金の使い方なんじゃないかな??
私、時々考えるんですよ。
究極の資産保全っていうか。
得た資産を、
得た時の価値のままで享受できる唯一の方法。
それって、もらったらさっさと使いたいことに使っちゃうことじゃないか、って。
最も安全と思われる銀行預金ですら、将来その価値がそのままかどうかは分からない。
投資をしても増えるか減るかは分からない。
なら、その金額の価値がその金額の価値として十分な値を保っているあいだに、すべて使ってしまうのが、資産の価値をすべて享受できる、唯一の方法なんじゃないか、って。
そう、
金を使った、という価値を貯めるわけです。
完全に資産を守る方法が存在しない以上、これ以外に完全に資産価値を全うする方法はない。
もちろん、いらないものまで無理して買って消費する必要はないし、いるものを買い切ってしまったら、その残りは貯金すればいい。
でも、将来が不安で貯金に励んでいる方の大抵は、今、買いたいものも、欲しいものも、あるんです。
だけど、将来、老後、もしも、のためにそれらを我慢して貯金しているんですよね。
もしくは本当に必要なものだけ、と限定して(自分にそう言い聞かせて)買いたいものを少なくして(我慢して)いるわけです。
貯金をしないという生き方
私の友人が選択している生き方が、これです。
給料で得たお金を、
全部遊びに、全部欲しいものに使ってしまう。
まあ、私の友人の場合は極端なので。
12円はさすがにね。
やりすぎとは思うんですが。
だからもし会社を辞めることになった場合や、病気に罹った場合(大病のリスクは考えないとする)の、生活を持ち直すまでの生活費。
大体100万円程度。
いわゆる生活防衛資金というやつ。
この100万円だけを、いざというときのカネとして銀行預金で持っていて、あとは儲けた金はすべて使う。
得たお金はすべて使う。
っていう生き方。
私は全然かまわないんじゃないかと思うんですよ。
全然アリなんじゃないかと思うんですよ。
目的のない貯金をしない
逆に目的のある貯金、ってなんでしょう?
パッと思いつくものであれば、
車。家。結婚。子供の養育費などですよね。
そういった目的を指定した上でその目標額に達するまでは、多少無理しても貯金を行う、ということなら良いと思います。
実質的に、余程の高給取りでなければ貯金だけ、もしくはインデックス運用だけ、で労働から完全に開放される資金を現役中に得るのは難しいです。でも、完全に開放はされないまでも、資産を貯めていけばいずれは、本当に嫌な仕事は回避できるようになるかもしれない。あるいは、時間を限定した労働をする程度でなんとか生きていけるようになるかもしれない。
そういう境地に達するため、という目的。
それもちゃんとした目的ですから、今の生活に多少支障が出ても我慢して貯める選択はアリですよね。
しかし、そういった確固たる目的ではなく、将来の不安のためという漠然とした目的のために、今を犠牲にして貯金するのは良いことなのか?
ポイントは、今を犠牲にして、ってとこです。
例えばこういう生活をしてまで貯金に励むということです。
将来の不安を解消したい、ということはつまり、生活の安定のため、ひいては幸せのためですよね。
幸せのために、安定は最低条件。
わかります。決して万人に共通する考えではないものの、きっと多くの人がそう思っています。
でも、そうやって我慢に我慢を重ねて、人生の大半を節制に費さなければ(犠牲にしなければ)守れない安定って、
もう、そもそも最初から安定ではないんじゃないですか?
そういう風にしてお金を貯めなければ最低限の安定すら得られない国なら、その国に安定なんてモンはもう存在してないんじゃないですか?
すでに今の日本に安定などというものはなく、それでもかつてあった安定の幻想に縋り付いてしまい、自分の人生を削ってまでムリヤリ最低限の安定を作ろうとしているのではないでしょうか?
3000万円の老後資金がないと老後破産?
一体それ、何%の人が定年を迎えた時点で達成できていると思いますか?
現在の世代別の貯蓄の中央値を見れば、老後の貯金3000万がほとんどの人に達成不可能であることが解るはずです。
本当に老後に3000万必要なら、大多数の人はそんなの無理なので老後破産者が続出します。
そうなったら、その大多数の人たちを助けるために社会保障費が跳ね上がり、無理して貯金していた人には貯金があるからという理由で、保障がないかもしれない。最悪のケースでは、資産課税が導入され、必死に貯金してきた人の貯金が全く貯金してこなかった人に流れるというパンデモニウムワロスwwwwwな現象が起こるかもしれません(←これは飽くまで私の勝手な予想です)。
もちろんそれとは真逆のケースも想定できます。つまり、弱者切り捨てです。老後資金を用意できなかった大多数の弱者が切り捨てられる未来。今ある社会保障が形骸化し、現在生活保護などを受けている人たちが、死か奴隷かをリアルに選ばされるような状態に、なる。
怖いですよね。
ただ、それは、そうなるのかもしれないのであって、そうならないかもしれない。
不確定。
でも、それを避けようとして将来の最低限度の生活のために今を犠牲にしたら、
確実に今は犠牲になるんですよ。
こっちは、確定事項です。
もし。
もし今しがた語ったような、多くの人が老後破産し、そしてそんな貧者たちにとって最悪な未来になったら。。。。
その時、判断しましょう。
死か奴隷か、なら、
死か奴隷かのいずれかを選びましょう。
私は高齢者になってまで奴隷のように働かされる(貧困者の収容所などで、強制労働させられる)ような最悪の未来になったら、死を選ぶと思います。
今死ぬのは抵抗ありますが、
その時はもう65歳超えているわけですよね。
なら話は別でしょう。
ましてやそうなるまでに(その歳までに)
自分が人生でやりたいことを、やってしまっていたら?
もっと生への執着心、
この世への未練はなくなっているはずです。
今の時代は、
もうそういう風な生き方をした方が良いのかもしれません。
人生を犠牲にしてようやく得られるような安定に縋り付く生き方よりね。
奥さん(旦那さん)がいるなら、子供がいるなら、何よりも最低限の安定が大事だという、安定最優先の人生も有りだと思います(というか、私は自分自身が家庭を持っておらず、また今後家庭を持つ予定もないので、家庭を持っている(守るべき人がいる)方を対象とした意見は基本的にできないです)。
でも、独り身なら?
生涯独り身でも、今を犠牲にして、
安定のためだけに生きる
のか?
平均寿命まで生きることを最大の目的として、
生きるのか?
人生で成し得たことは、
平均寿命まで生きたこと。
それでいいのか?
将来の心配をするのは、今、余裕のある人だけでいい
まとめます。
貯金をするのは、
まず生活防衛資金である100万円。
そして、~を買うため、~をするため、といった目的がはっきりしている場合のみ。
それ以外で、将来のため、老後のため、もしもの時のため、に貯めるのであれば、
自分の生活、および、自分の欲求の妨げにならない程度の金額で十分。
収入的にそれができないというのなら、
しなくていい。
それでなお自分ではどうしようもなくなって、生活に困るようなことがあれば、
国や誰かに助けてもらえばいい。
助けてくれないような状況(未来)になったら。
その時に、死ぬかどうか決めればいい。
それでも将来が不安で貯金したい人へ
将来不安解消額としての、
目標金額を決めましょう。
私のお勧めは、1000万円です。
いえ、本当はもっと低くてもいいのですが、不安症の方は1000万円くらいないと心細いと思うので。
え?
1000万円じゃ安心できない?
できますよ。正社員で労働してて、しかも今後も取り合えず離職しないだろうなと思えるような状態なら。
正社員で労働しているのなら、十分安心を得る金額です。
で、
もう解放されましょうよ。
1000万円貯めたら、貯金地獄から解放されましょうよ。
それでもダメだったら仕方ないじゃん。
「将来」「老後」「もしも」の貯金は
無理にやらなくてok。
無理するとしても1000万でok。
それ以上やると、
「将来」「老後」「もしも」どころか、
その前に「人生」が潰れかねません。
そしてもうひとつは、ここまで生きたらもういいかな、という年齢を決めて腹をくくること。
例えば70歳です。
私の場合は、70まで生きたらもういいと思っています。
そのあとはもう、どうにでもなれ、です。
はい。
充実した老後を送ることを目的とするんじゃなくて、
老後までに自分のやりたいこと、やるべきことをやってしまえる人生を送りたいです。
ps.今回の記事は、私自身、悩み、考えながら、自分自身に言い聞かせるつもりで書きました。
この記事を読んでくれた方に超オヌヌメ!
フリーターの末路記事!!!
おぬぬめ!^-^


このブログを書いているのは、こんな人↓です。